Preț de lansare — doar azi

📄 Carte digitală în PDF · o citești pe telefon și o poți printa

Partida dublă și planul de conturi românesc, în desene Fiecare operațiune în 4 pași

Contul T, debit și credit, planul de conturi, TVA, vânzările, salariile, amortizarea, balanța de verificare și bilanțul. Fiecare temă are pagina ei: întâi desenul, apoi ce trebuie să reții. 66 de pagini ilustrate.

VREAU CONTABILITATEA ÎN DESENE

🔒 Plată securizată · PDF pe e-mail · Garanție 30 de zile

Fiecare temă, pagina eiFiecare operațiune desenată ca două conturi T, cu explicația alături
66 de pagini ilustrate9 părți, de la logica partidei duble la recapitulare și greșelile frecvente
Surse actualizateLegea nr. 82/1991, OMFP nr. 1802/2014 și OMFP nr. 2634/2015
PDF pe e-mailFormat

Uită-te în carte

Fiecare pagină are un desen mare și un chenar cu conturile și pașii pe care trebuie să-i știi:

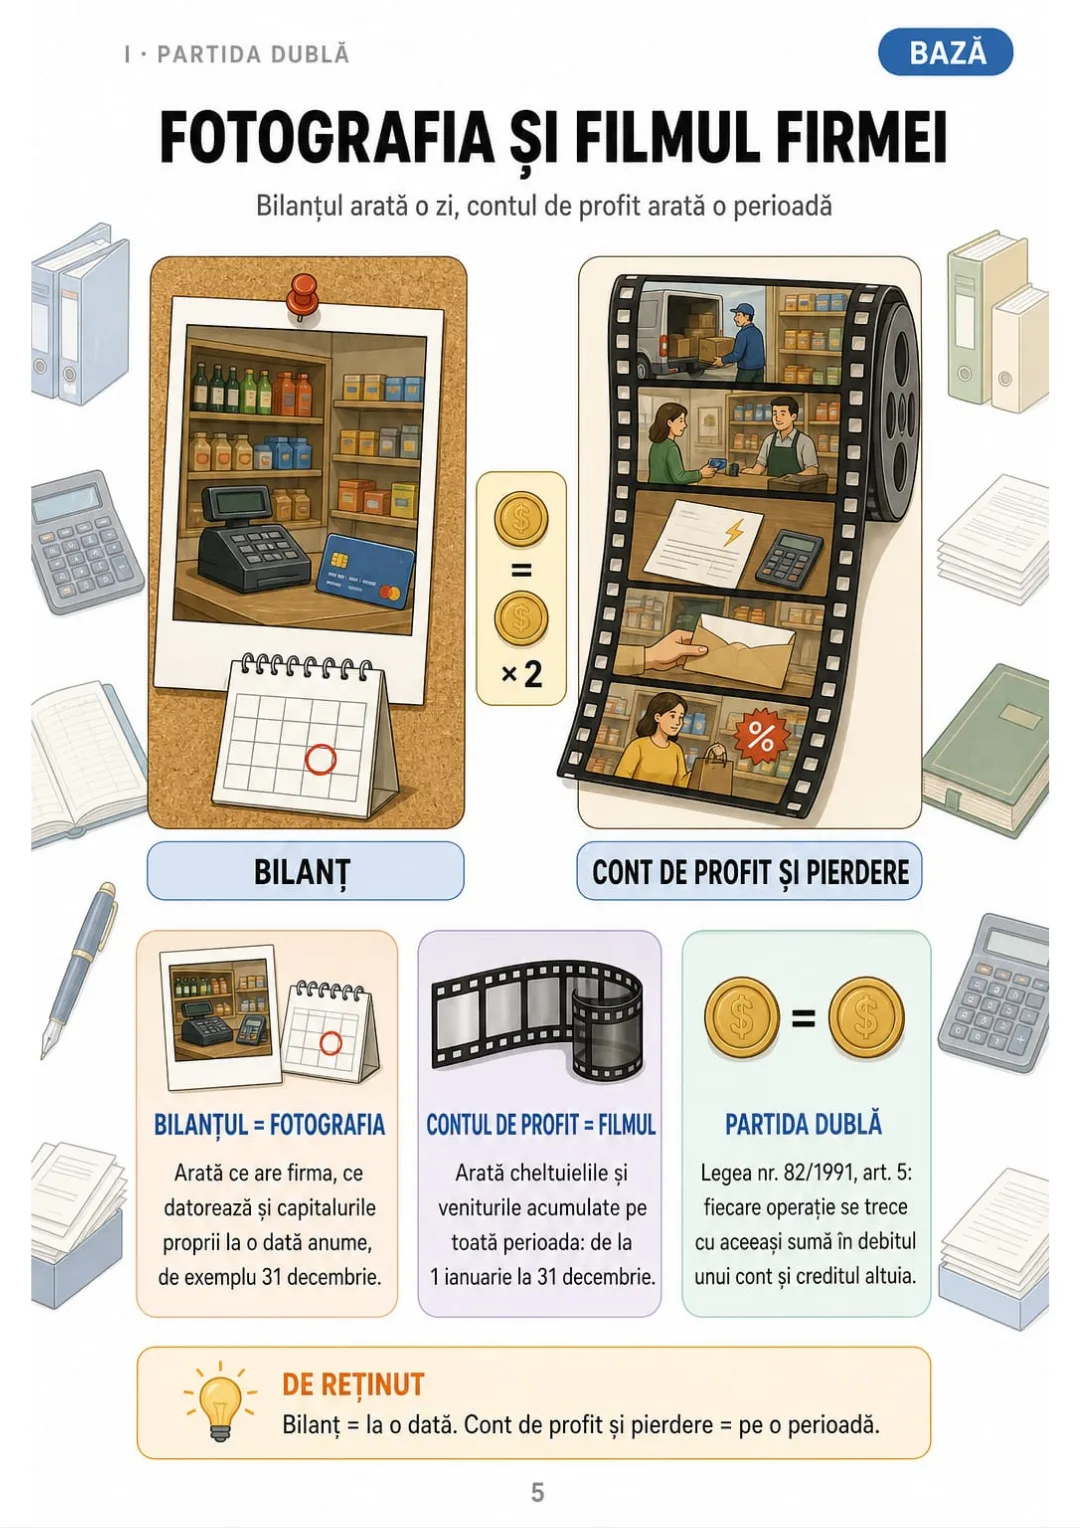
Bilanțul la o dată, contul de profit și pierdere pe o perioadă: diferența desenată.
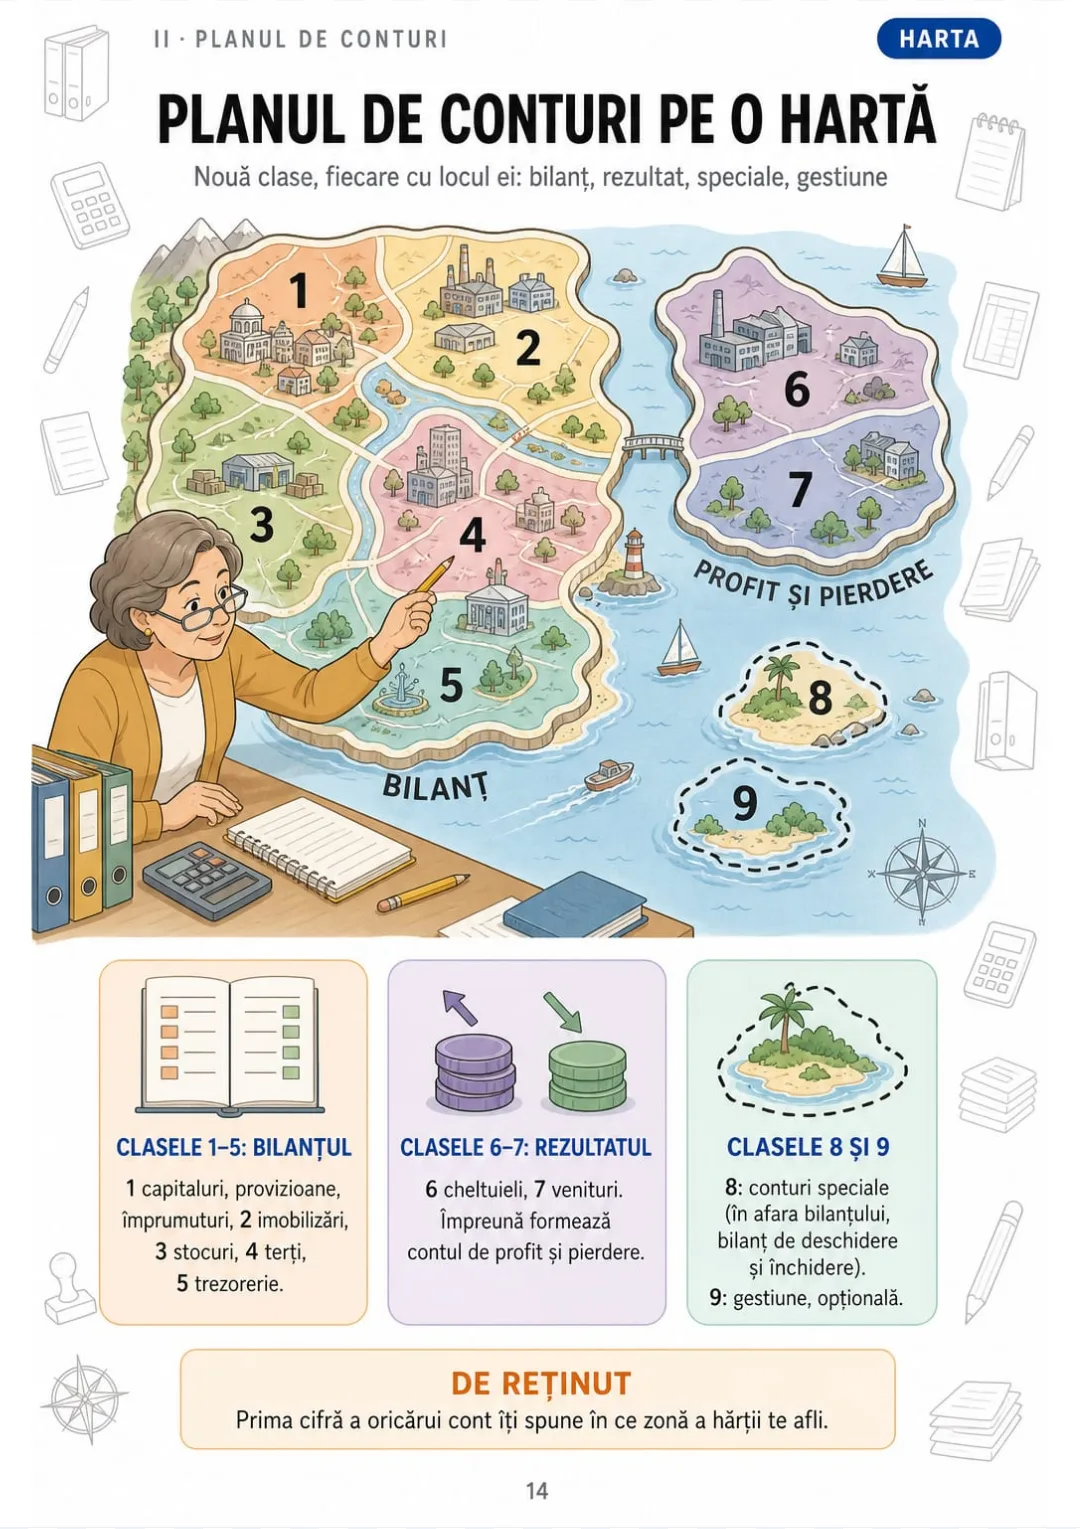
Clasele 1–5 bilanț, 6–7 profit și pierdere, 8 speciale, 9 gestiune (OMFP 1802/2014).
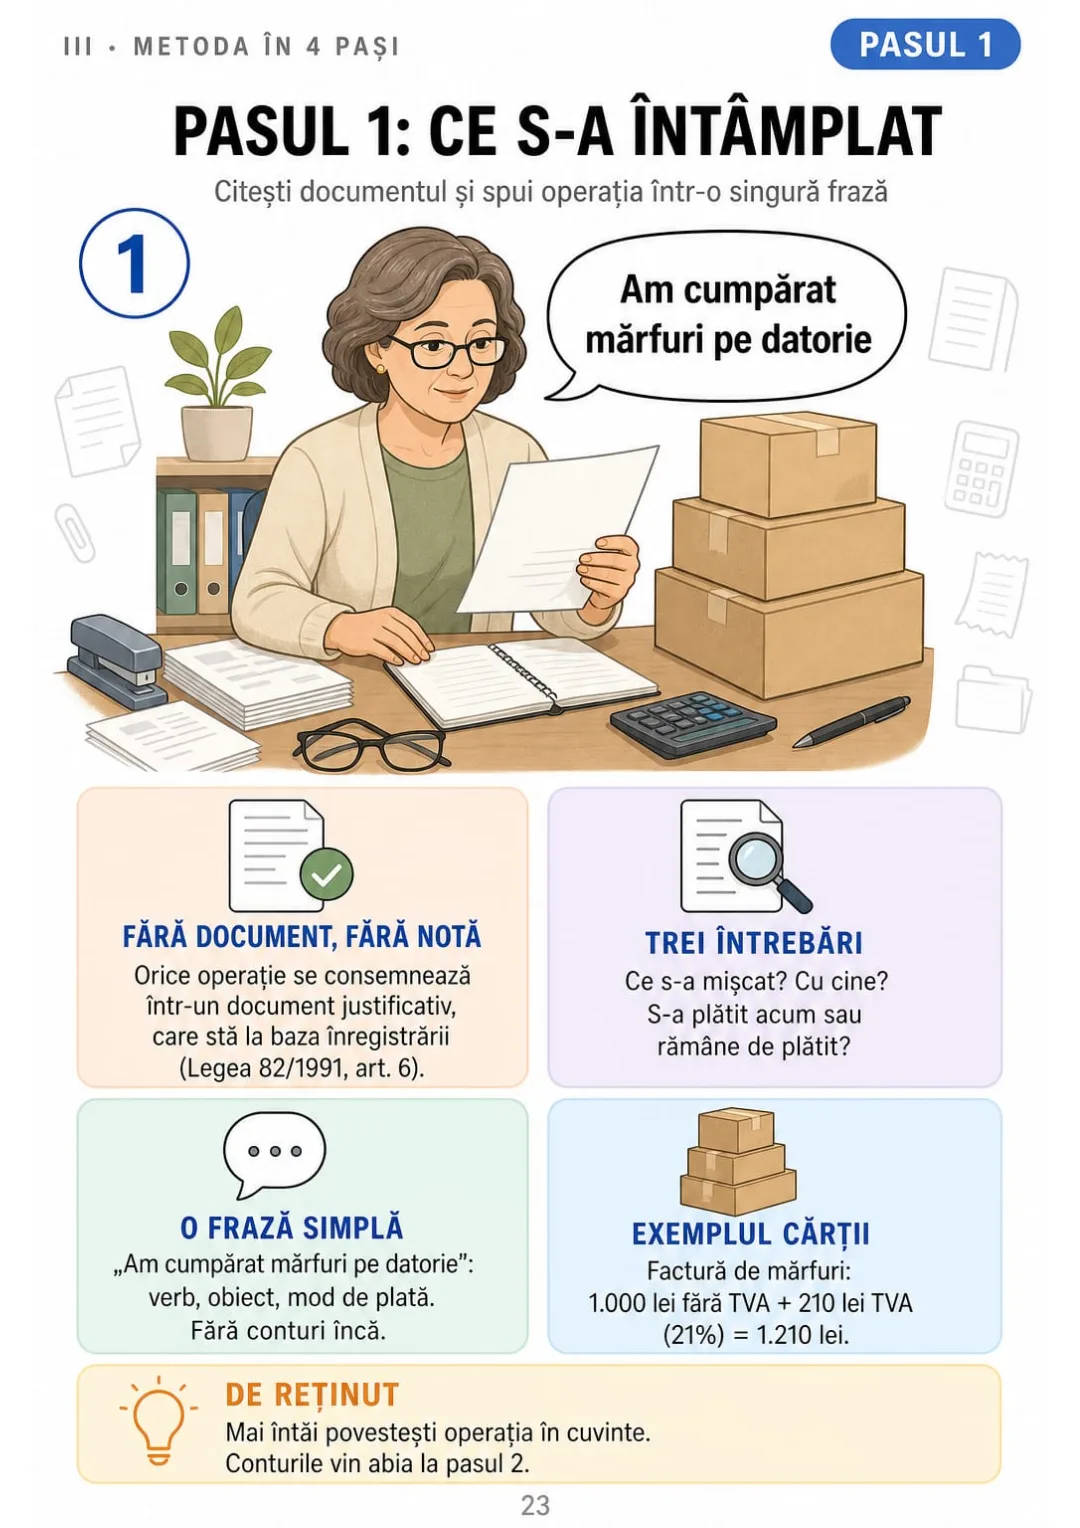
Pasul 1: documentul justificativ, spus într-o frază („am cumpărat mărfuri pe datorie”)
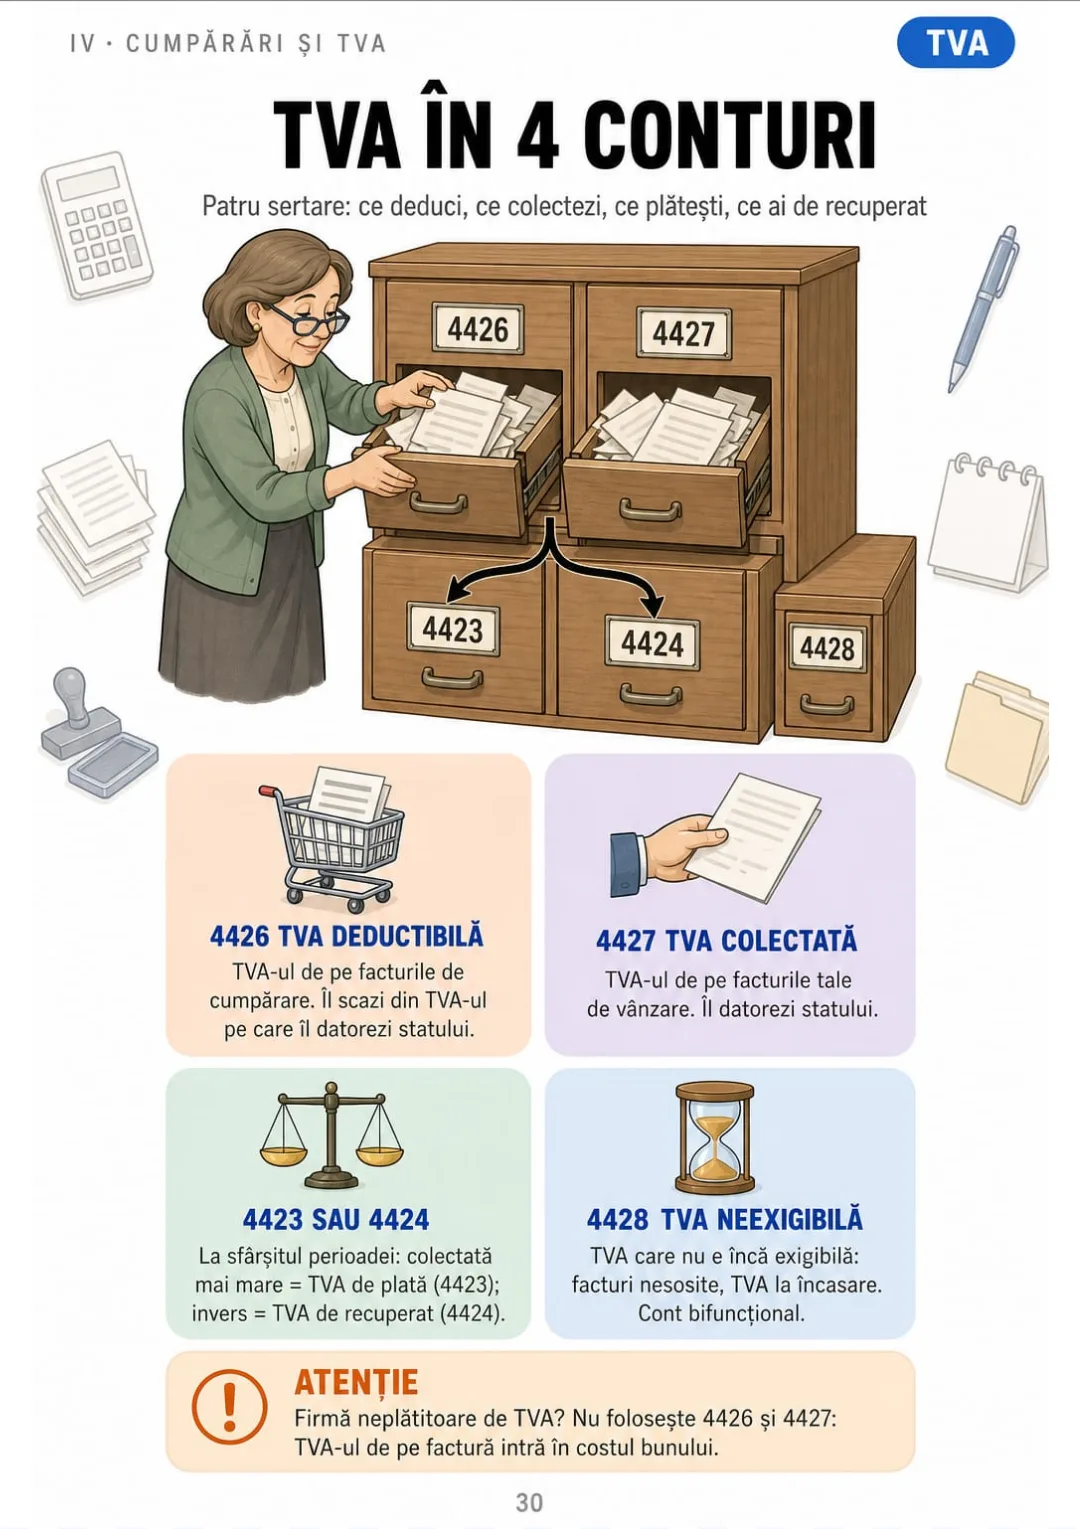
4426 la cumpărare, 4427 la vânzare, 4423 de plată, 4424 de recuperat.
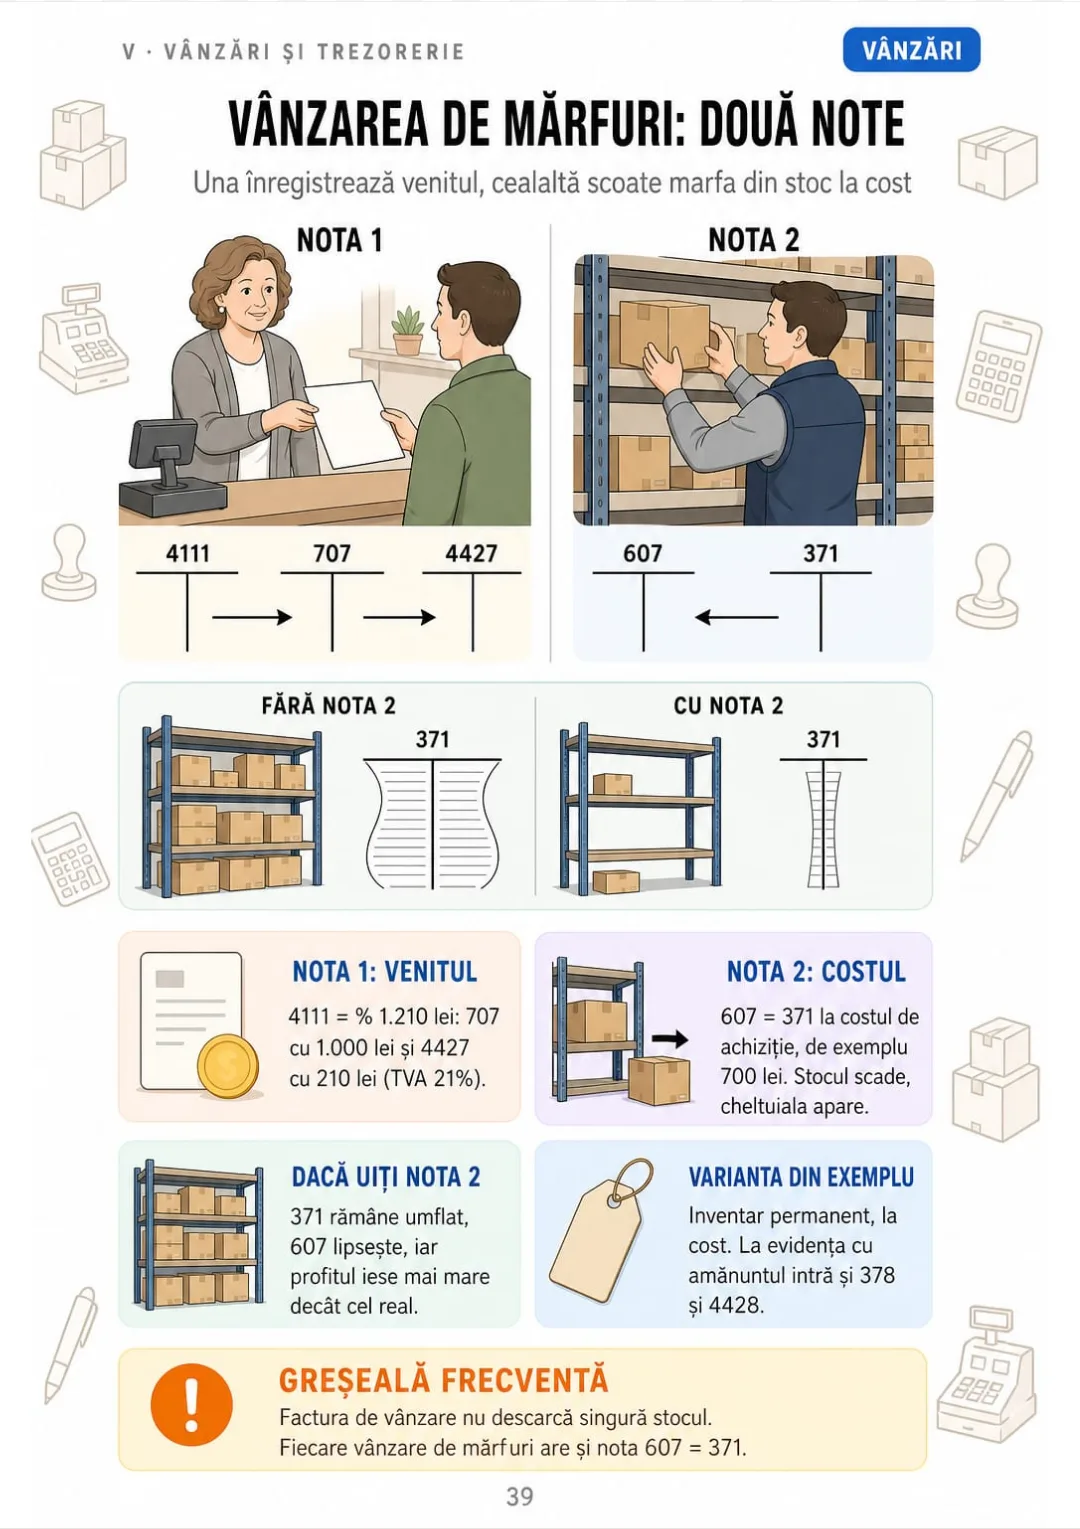
4111 = 707 + 4427, apoi 607 = 371: două note la fiecare vânzare de mărfuri
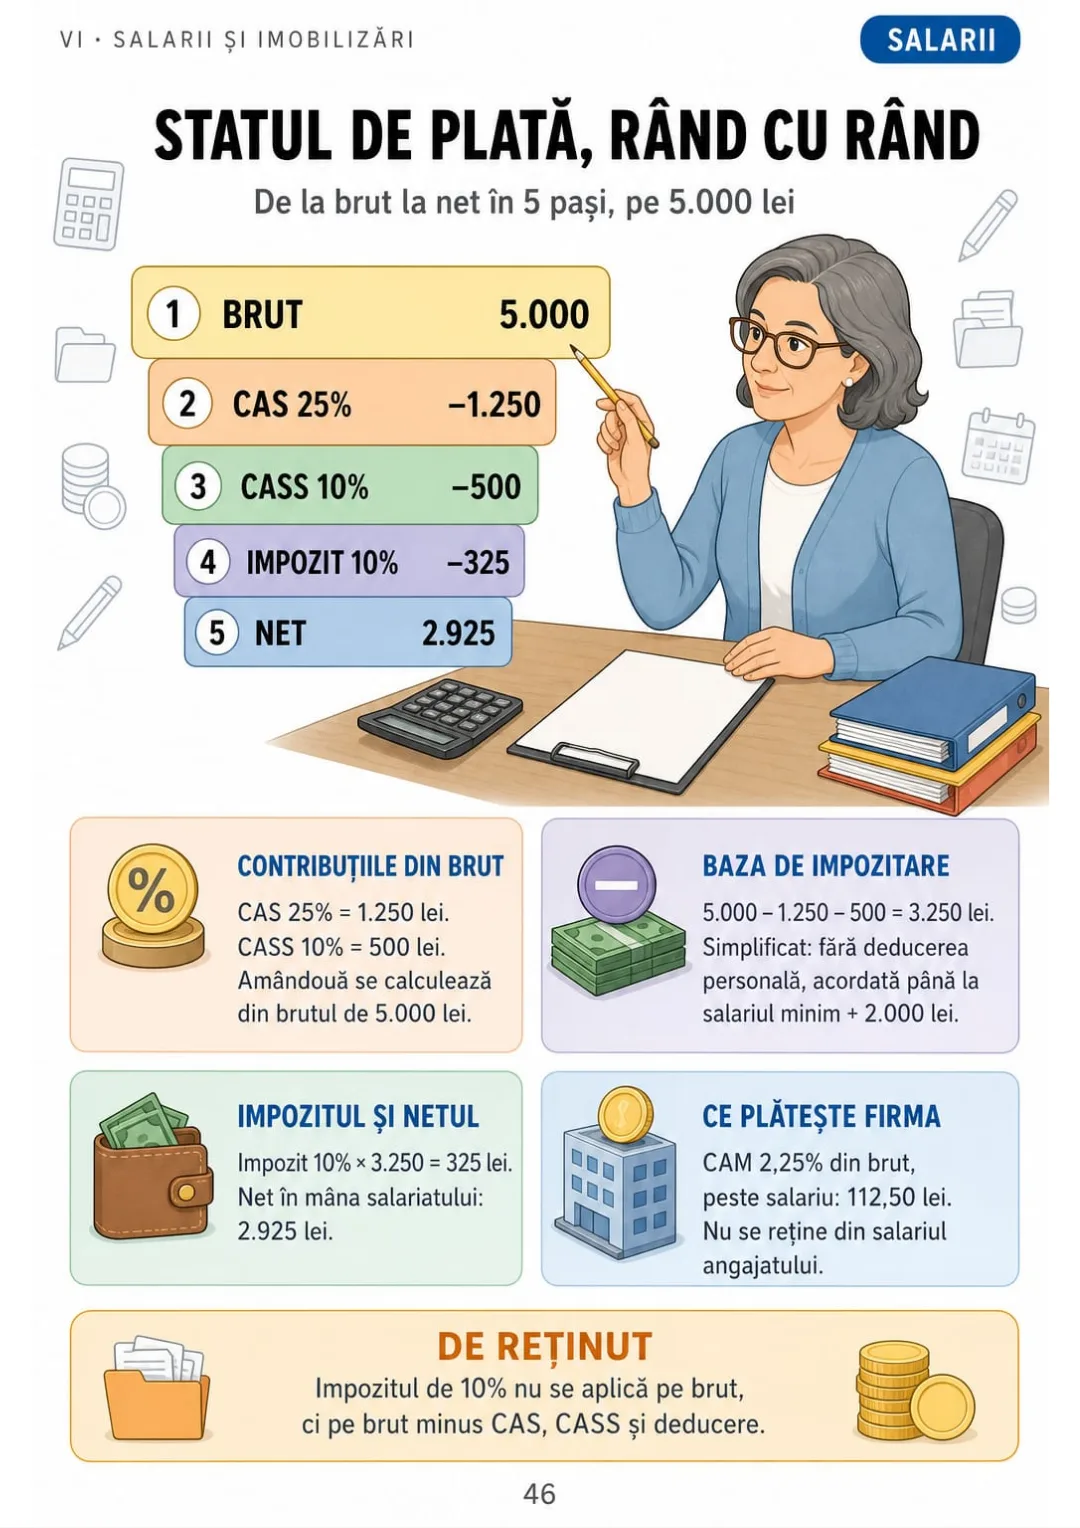
5.000 lei brut → CAS 1.250 → CASS 500 → impozit 325 → net 2.925 lei
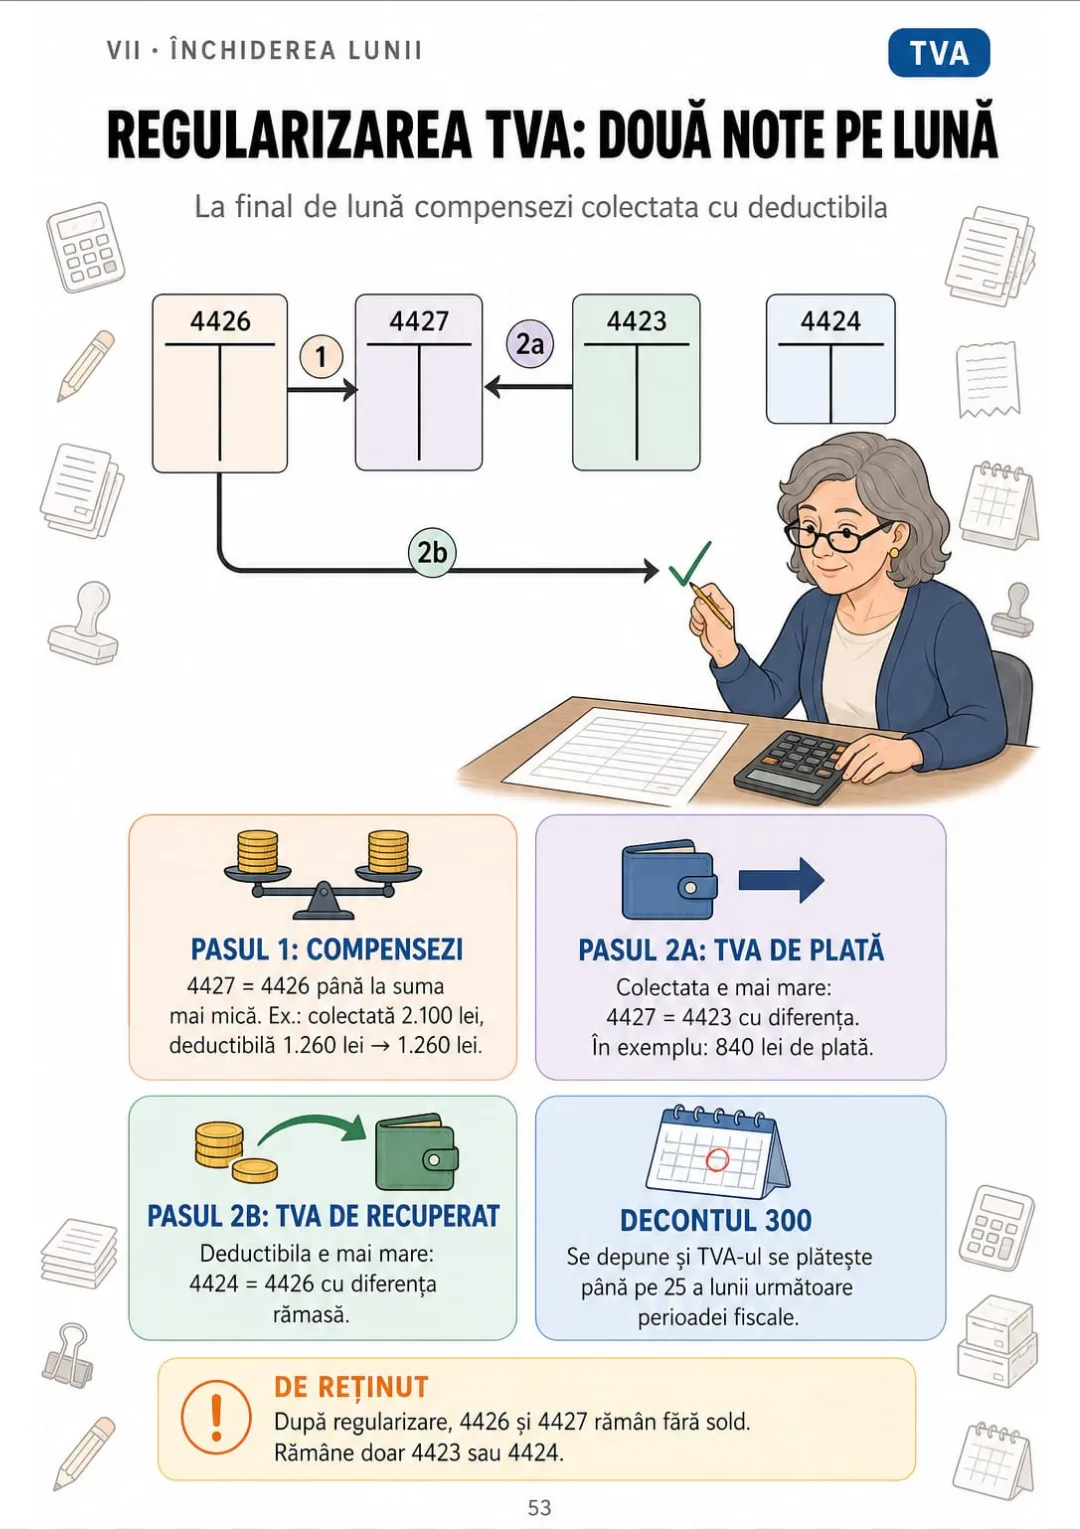
4427 = 4426 până la suma mai mică, apoi diferența pe 4423 sau 4424
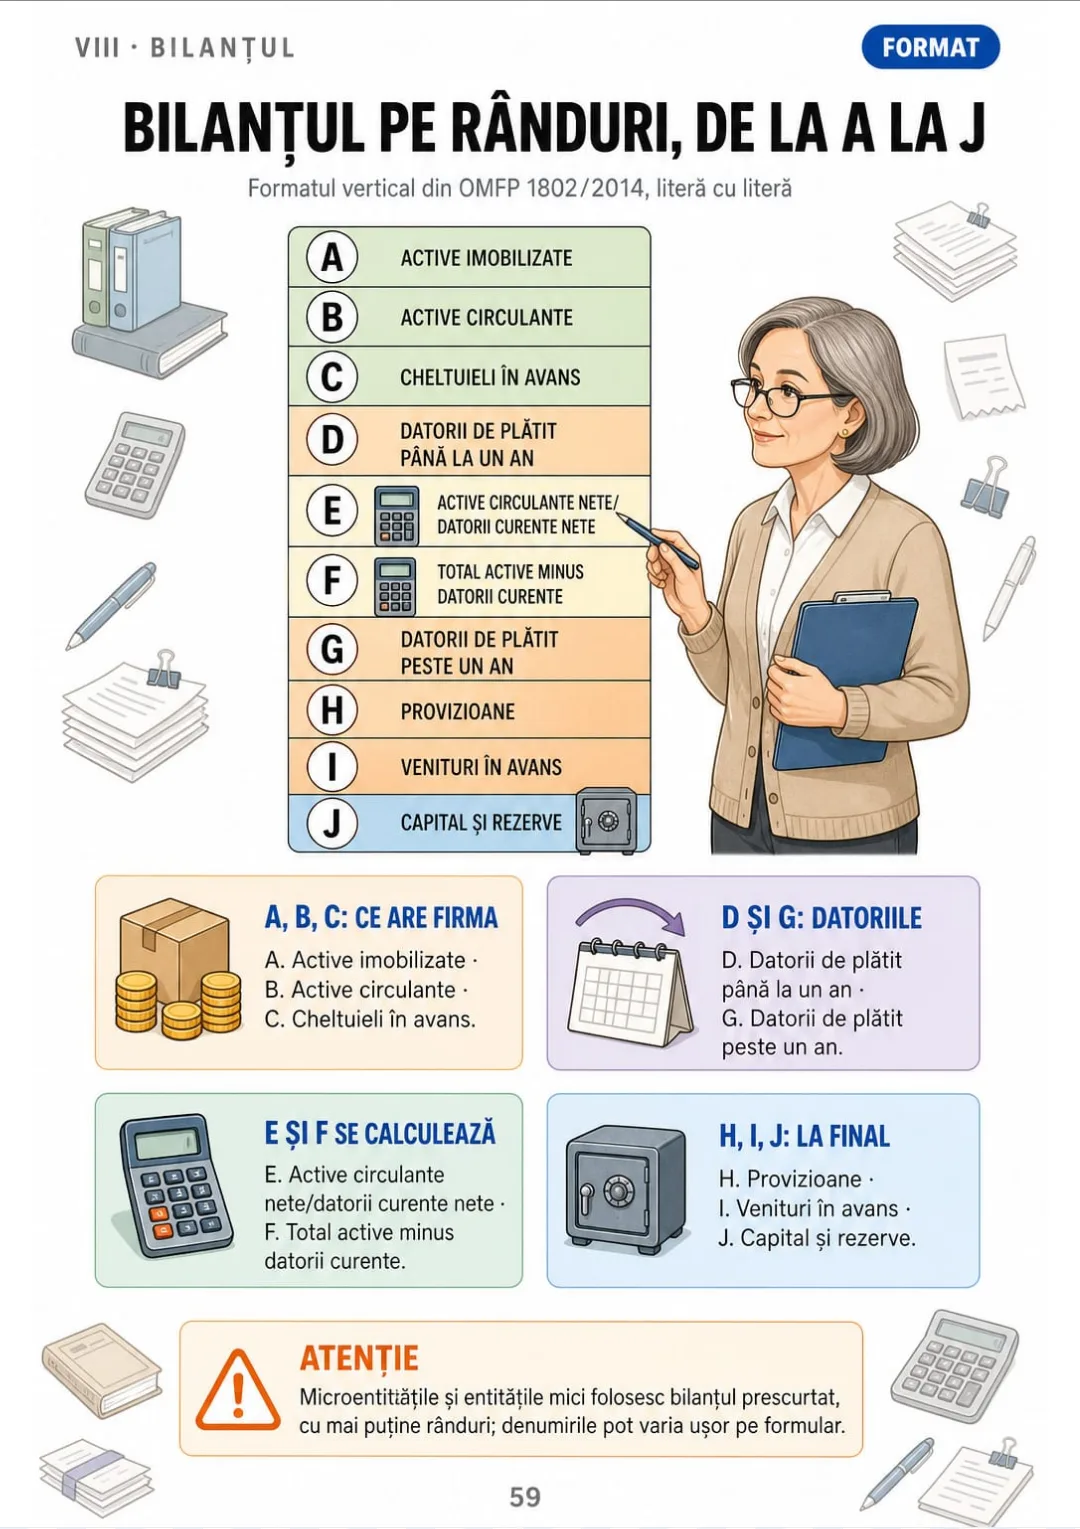
Bilanțul din OMFP 1802/2014: A. Active imobilizate … J. Capital și rezerve, pe verticală.

Glisează ca să vezi mai mult →

Sunt pagini reale din carte. Cuprinsul este complet: 9 părți și 62 de teme.

Problema nu ești tu. E felul în care ți s-a explicat.

Ai pe birou o factură de la un furnizor de mărfuri, iar contabilul care te formează te întreabă: „Ce notă faci?”. Te uiți la hârtie și nu știi de unde să începi.

Manualul sare direct la conturi și la formule, în paragrafe lungi. Nimeni nu ți-a spus că primul pas nu e un cont, ci o frază: ce s-a întâmplat, de fapt.

Pasul 1: documentul justificativ, spus într-o frază („am cumpărat mărfuri pe datorie”)

În carte, pasul ăsta are pagina lui. Desenul pornește de la documentul justificativ și îl traduce într-o propoziție: „am cumpărat mărfuri pe datorie”. De acolo știi deja ce conturi cauți: 371, 401 și 4426.

La fel arată și restul: contul T, TVA în 4 conturi, vânzarea cu două note, statul de plată, bilanțul pe rânduri. Fiecare pe pagina lui.

Data viitoare când primești o factură, o spui într-o frază, faci nota și nu mai deschizi manualul.

COMPARĂ SINGUR

Aceeași temă, două feluri de a o învăța

ÎN LOC DE ASTA
  • Manualul: rânduri după rânduri
  • Clasele de conturi explicate doar în cuvinte
  • Ajungi la prima factură cu îndoieli
Planul de conturi general, aprobat prin Ordinul ministrului finanțelor publice nr. 1802/2014, cuprinde conturi sintetice de gradul I, simbolizate prin trei cifre, și de gradul II, simbolizate prin patru cifre, grupate pe clase și grupe. Clasele 1–5 cuprind conturile de bilanț, respectiv capitaluri, imobilizări, stocuri și producție în curs de execuție, terți și trezorerie, iar clasele 6 și 7 conturile de rezultate, cheltuieli și venituri. Clasa 8 cuprinde conturi speciale, iar clasa 9 conturile de gestiune, a căror utilizare este opțională, potrivit politicilor contabile ale entității.
ALEGE ASTA
  • Planul de conturi desenat ca o hartă
  • Clasele 1–9 într-un chenar
  • Te uiți și înțelegi
Clasele 1–5 bilanț, 6–7 profit și pierdere, 8 speciale, 9 gestiune (OMFP 1802/2014).
CUPRINS

Răsfoiește cuprinsul: 9 părți și 62 de teme

Logica partidei duble, planul de conturi, metoda în 4 pași, cumpărări și TVA, vânzări și trezorerie, salarii și amortizare, închiderea lunii, bilanțul și recapitularea: 66 de pagini, toate ilustrate.

ILogica partidei duble · pag. 5-13
  1. Fotografia și filmul firmei
  2. Ecuația care rămâne mereu echilibrată
  3. Cele 4 feluri în care se mișcă bilanțul
  4. Contul T: debit în stânga, credit în dreapta
  5. Conturile de activ cresc în debit
  6. Conturile de pasiv cresc în credit
  7. Cheltuielile se trec în debit, veniturile în credit
  8. Sold inițial, rulaj, sold final
  9. Formula contabilă: cine stă în stânga semnului „=”
IIPlanul de conturi ca o hartă · pag. 14-22
  1. Planul de conturi general pe o singură hartă
  2. Cum citești numărul unui cont
  3. Clasa 1: de unde vin banii firmei
  4. Clasa 2: ce rămâne în firmă peste un an
  5. Clasa 3: stocurile
  6. Clasa 4: cu cine are firma de dat și de luat
  7. Clasa 5: banii din bancă și din casă
  8. Clasele 6 și 7 în oglindă
  9. Conturile bifuncționale
IIIMetoda în 4 pași · pag. 23-29
  1. Pasul 1: ce s-a întâmplat
  2. Pasul 2: ce conturi atinge
  3. Pasul 3: crește sau scade
  4. Pasul 4: debit sau credit
  5. Metoda aplicată: înființarea firmei
  6. Documentele care ajung la contabil
  7. Registrele obligatorii și nota contabilă
IVCumpărări, stocuri și TVA · pag. 30-38
  1. TVA în 4 conturi
  2. Cumpărarea de mărfuri
  3. NIR-ul: recepția la intrarea în stoc
  4. Materiile prime și materialele
  5. Obiectele de inventar
  6. Servicii și utilități fără stoc
  7. Plata furnizorului
  8. Avansul plătit furnizorului
  9. Factura care n-a sosit
VVânzări, încasări și trezorerie · pag. 39-45
  1. Vânzarea de mărfuri: două note, nu una
  2. Prestările de servicii
  3. Încasarea de la client
  4. Casa și depunerea numerarului
  5. Comisioane bancare și dobânzi
  6. Avansul de trezorerie
  7. Storno în roșu și storno în negru
VISalarii, imobilizări și amortizare · pag. 46-52
  1. Statul de plată citit rând cu rând
  2. Nota contabilă a salariilor
  3. Plata salariilor și a datoriilor la buget
  4. Imobilizare sau obiect de inventar?
  5. Cumpărarea unui mijloc fix
  6. Amortizarea liniară
  7. Vânzarea și scoaterea din evidență
VIIÎnchiderea lunii · pag. 53-58
  1. Regularizarea TVA
  2. Închiderea cheltuielilor și veniturilor
  3. Impozitul firmei: micro sau profit
  4. Balanța de verificare cu 4 egalități
  5. Când balanța nu se închide
  6. Inventarierea
VIIIBilanțul și contul de profit și pierdere · pag. 59-63
  1. Bilanțul pe rânduri
  2. Din balanță în bilanț
  3. Contul de profit și pierdere
  4. Repartizarea profitului
  5. Situațiile financiare anuale
IXRecapitulare și greșeli frecvente · pag. 64-66
  1. Cele 20 de note de bază pe o pagină
  2. Greșelile frecvente de la început
  3. Checklistul de închidere a lunii

O pagină, o temă, totul clar

Gândește-te așa:

E sfârșit de lună. Ai în față facturile de cumpărare și de vânzare și trebuie să spui cât TVA are firma de plată sau de recuperat.

Deschizi cartea la pagina regularizării și vezi două conturi T față în față: 4427 se închide pe 4426 până la suma mai mică, iar diferența coboară cu o săgeată spre 4423 sau 4424.

4111 = 707 + 4427, apoi 607 = 371: două note la fiecare vânzare de mărfuri

La fel cu vânzarea de mărfuri, statul de plată, amortizarea liniară, balanța de verificare și bilanțul: fiecare are pagina ei.

Contabilitate în imagini înseamnă 9 părți și 62 de teme, toate desenate, iar la final cele 20 de note de bază pe o pagină, greșelile frecvente și checklistul de închidere a lunii.

Ce vezi desenat nu mai trebuie învățat pe de rost.

Ce găsești în „Contabilitate în imagini”:

Ipag. 5-13

Logica partidei duble

Fotografia și filmul firmei, ecuația bilanțului, contul T, regula activ–pasiv, cheltuieli și venituri, solduri și rulaje, formula contabilă.

IIpag. 14-22

Planul de conturi ca o hartă

Planul de conturi general pe o hartă, cum citești numărul unui cont, clasele 1–7 una câte una și conturile bifuncționale.

IIIpag. 23-29

Metoda în 4 pași

Metoda în 4 pași (ce s-a întâmplat, ce conturi atinge, crește sau scade, debit sau credit), înființarea firmei, documentele și registrele.

IVpag. 30-38

Cumpărări, stocuri și TVA

TVA în 4 conturi, mărfuri, NIR, materii prime, obiecte de inventar, servicii, plata și avansul către furnizor, factura nesosită.

Vpag. 39-45

Vânzări, încasări și trezorerie

Vânzarea cu două note, prestările de servicii, încasarea, casa, comisioanele bancare, avansul de trezorerie și stornarea.

VIpag. 46-52

Salarii, imobilizări și amortizare

Statul de plată rând cu rând, nota salariilor, plata la buget, imobilizare sau obiect de inventar, mijlocul fix și amortizarea liniară.

VIIpag. 53-58

Închiderea lunii

Regularizarea TVA, închiderea cheltuielilor și veniturilor, impozitul micro sau pe profit, balanța de verificare și inventarierea.

VIIIpag. 59-63

Bilanțul și contul de profit și pierdere

Bilanțul pe rânduri, trecerea din balanță în bilanț, contul de profit și pierdere, repartizarea profitului și situațiile anuale.

IXpag. 64-66

Recapitulare și greșeli frecvente

Cele 20 de note de bază pe o pagină, greșelile frecvente de la început și checklistul de închidere a lunii.

La finalul cărții: Cele 20 de note de bază pe o pagină, greșelile frecvente și checklistul de închidere a lunii.
În plus: 2 cărți cadou

Caiet de exerciții cu rezolvări desenate

BONUS 1: „Caiet de exerciții cu rezolvări desenate”

Valoare individuală: 17,90 US$

Exersezi notele contabile pe operațiuni reale de firmă și compari fiecare răspuns cu soluția desenată, pas cu pas.

Fișe de recapitulare și greșeli frecvente

BONUS 2: „Fișe de recapitulare și greșeli frecvente”

Valoare individuală: 14,90 US$

Vezi pe fișe scurte greșelile frecvente de la început (debit inversat cu credit, TVA în contul greșit, amortizare uitată) și cum le corectezi.

Contabilitate în imagini și 2 cărți cadou

  • Contabilitate în imagini: 66 de pagini ilustrate63 US$
  • BONUS 1: Caiet de exerciții cu rezolvări desenate17,90 US$
  • BONUS 2: Fișe de recapitulare și greșeli frecvente14,90 US$
  • PDF de înaltă rezoluție, gata de printatInclus
Valoare totală 95,80 US$
PREȚUL TĂU:
27 US$
ECONOMISEȘTI 68,80 US$
DA, O VREAU CU 27 US$

📄 Este o carte digitală în PDF: o primești pe e-mail, nu se trimite nimic tipărit.

Cumpărare sigurăPlată criptatăGaranție 30 de zile

PDF pe e-mail: Îți trimitem pe e-mail „Contabilitate în imagini” în PDF, plus cele două cărți cadou. Plătești o dată: fără rate și fără costuri în plus.

Cui îi folosește cartea asta

Faci un curs de contabilitate

Faci un curs de contabilitate

Vezi desenat ce ai auzit la curs: fiecare operațiune trece prin aceiași 4 pași, cu numărul real de cont din planul românesc.

Se apropie examenul de la curs

Se apropie examenul de la curs

Repeți pe pagini scurte, o temă pe pagină, și îți verifici notele contabile cu caietul de exerciții rezolvat desenat.

Lucrezi deja: cabinet sau propriul SRL

Lucrezi deja: cabinet sau propriul SRL

Ții cartea lângă tine când faci o notă sau când citești balanța și bilanțul pe care urmează să le semnezi.

Tot ce primești azi

95,80 US$27 US$
DA, O VREAU CU 27 US$

📄 Este o carte digitală în PDF: o primești pe e-mail, nu se trimite nimic tipărit.

30ZILE
GARANȚIE

Garanție 30 de zile

Testează „Contabilitate în imagini” timp de 30 de zile, cu tot cu cărțile cadou.

Îți dăm banii înapoi integral dacă fișierul nu se deschide, dacă cartea nu e cea pe care o vezi aici, dacă ai fost taxat de două ori sau dacă e-mailul nu ajunge. Ajunge să ne scrii.

Plătești o singură dată. Fără abonament.

Întrebări frecvente

E pentru mine dacă mă reprofilez și fac un curs de contabil după ani în alt domeniu?

Da. Cartea pornește de la contul T, dar nu se oprește la bază: ajunge la regularizarea TVA, închiderea lunii, balanța de verificare și bilanțul pe rânduri. Dacă faci deja un curs, nu îți dă altă materie: îți arată desenat, cu conturile din planul românesc, ce se predă acolo, ca să repeți seara în aceeași ordine.

De unde provine conținutul?

Din Legea contabilității nr. 82/1991, OMFP nr. 1802/2014 (reglementările și planul de conturi general), OMFP nr. 2634/2015 privind documentele financiar-contabile, OMFP nr. 2861/2009 privind inventarierea și Codul fiscal. Cartea explică logica notelor contabile, care rămâne aceeași când se schimbă cotele. Cifrele din exemple sunt de exercițiu: cotele de TVA, impozitul micro, contribuțiile și plafoanele în vigoare le verifici mereu pe anaf.ro. Procedurile de depunere (e-Factura, SPV, declarații) nu sunt subiectul cărții.

Este material oficial?

Nu. Este un material de studiu independent. Nu este publicat de Ministerul Finanțelor, de ANAF, de ANC, de CECCAR sau de alt organism profesional și nu oferă certificat ori diplomă: calificarea o obții prin cursul tău.

Înlocuiește cursul sau formarea?

Nu. Îl folosești alături de curs și de practică. Nu este nici consultanță fiscală pentru firma ta.

Exercițiile sunt cele de la examen?

Nu. Exercițiile sunt scrise pentru această carte, pe operațiuni tipice de firmă, și nu sunt subiecte oficiale ale niciunui examen.

Când și cum îl primesc?

Primești cartea și cele 2 cadouri în PDF, pe e-mailul pe care îl scrii la plată.

Trebuie să plătesc în fiecare lună?

Nu. Plătești o singură dată și PDF-urile rămân ale tale.

Îl pot avea pe hârtie?

Da. PDF-ul se tipărește acasă sau la un centru de copiere, pe A4.

Cum funcționează returnarea banilor?

Garanție 30 de zile: dacă un fișier nu se deschide, dacă conținutul nu este cel descris pe pagina produsului, dacă ai plătit de două ori sau dacă nu ți-a ajuns e-mailul, scrie-ne și îți returnăm 100% din sumă.

Cum funcționează rambursarea?

Ai 30 de zile. Îți dăm banii înapoi integral dacă fișierul nu se deschide, dacă cartea nu e cea pe care o vezi pe această pagină, dacă ai fost taxat de două ori sau dacă e-mailul nu ajunge: ajunge să ne scrii.

Înainte să închizi pagina asta

Gata cu recititul fără să rămână nimic.

Nota la o factură de mărfuri o vezi desenată și gata.

Ajungi la birou știind unde e fiecare cont.

Cu desene, înveți mai repede.

Cartea e chiar mai jos.

Plată unică: 27 US$ · Garanție: 30 de zile · PDF pe e-mail

DA, O VREAU CU 27 US$

📄 Este o carte digitală în PDF: o primești pe e-mail, nu se trimite nimic tipărit.